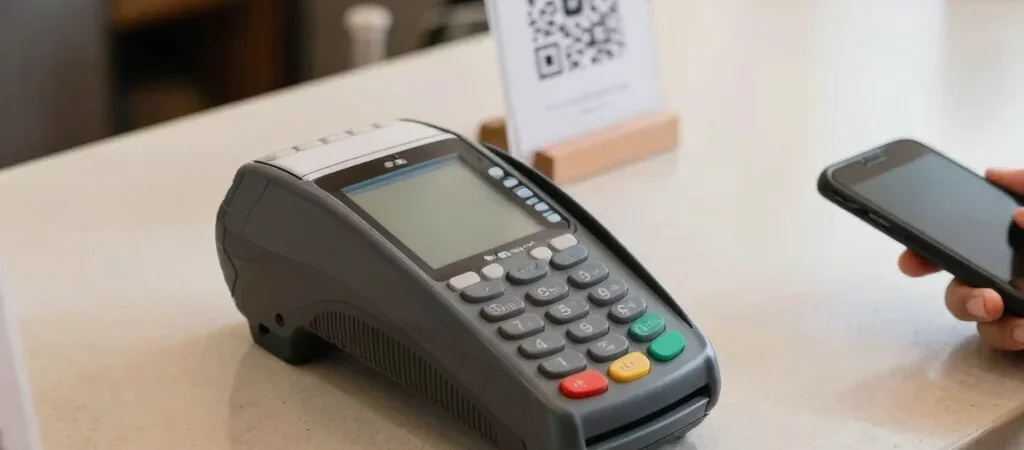
Una clienta sale de una tienda en la Ciudad de México después de acercar su tarjeta a una terminal; en el puesto de al lado, otra persona escanea un código desde su celular. Ambos pagos son digitales, pero no necesariamente comparten el mismo recorrido ni las mismas condiciones para quien vende. Compararlos por el proceso ayuda más que agruparlos bajo una sola etiqueta.
El pago con tarjeta
En un cobro con tarjeta, el comercio suele usar una terminal POS o una solución de cobro compatible para iniciar la operación. El cliente inserta, desliza o acerca la tarjeta o un dispositivo, de acuerdo con las funciones habilitadas. El comprobante y el registro de la venta permiten verificar que la operación se haya procesado.
Para quien vende, importa saber qué tarjetas acepta el servicio, qué equipo necesita y cómo consulta las ventas. Las condiciones de procesamiento, costos y depósitos dependen del proveedor y del acuerdo vigente. Por eso, el dato útil no es solo si “acepta tarjeta”, sino cómo encaja el servicio en la operación del negocio.
Qué puede significar pagar con QR
Un código QR puede dirigir al cliente a una app o a una página de pago, o mostrar datos para iniciar una transferencia, según cómo esté configurado. El código por sí solo no revela qué servicio hay detrás ni garantiza que el dinero ya se haya recibido. El comercio debe revisar la confirmación dentro del canal que corresponda.
En México, algunas personas usan transferencias electrónicas desde sus aplicaciones bancarias, mientras que otras recurren a billeteras virtuales. La disponibilidad y los pasos cambian según la institución o el proveedor. Antes de aceptar un QR, averigua quién genera el código, cómo se verifica el pago y qué hacer si aparece una operación pendiente.
Elegir según la situación
Para una caja con fila, la rapidez de confirmar el pago y mantener el registro de la venta puede ser decisiva. Para ventas coordinadas por redes sociales, quizá resulte más práctico revisar alternativas de cobro remoto. Una opción que funciona bien en un mostrador no necesariamente es la más cómoda para una entrega a domicilio.
No hay que asumir que todos los métodos digitales tienen las mismas comisiones, tiempos o requisitos. Compara el flujo completo: qué hace el cliente, qué confirma el comercio, dónde queda registrado el pago y cómo se atiende una aclaración. Con esas respuestas, la diferencia entre tarjeta, QR y transferencia deja de ser abstracta.